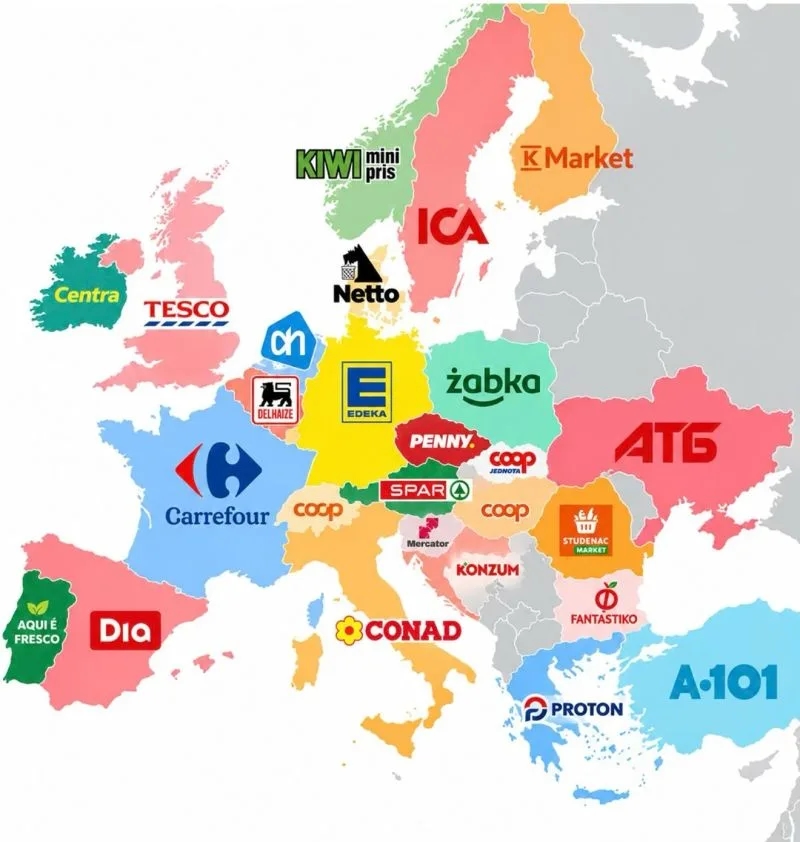
Na zemljevidu so med vodilnimi v njihovih državah še Albert Heijn, Delhaize, Centra, KIWI, Netto, K-Market, Spar, Coop, Penny, Dia, Mercator, Konzum, Fantastico, ATB, Proton in A101. Čeprav gre za znana imena, se njihovi poslovni modeli močno razlikujejo.
V Sloveniji vodi Spar, na Hrvaškem Konzum, v BiH Bingo
Spar Slovenija, Konzum na Hrvaškem in Bingo v Bosni in Hercegovini so po objavljenih prihodkih za leto 2025 vodilni živilski trgovci na svojih trgih. Po številu trgovin je slika drugačna, saj imajo pomembno vlogo velikost prodajnih formatov in franšizne mreže.
V Sloveniji je Spar ustvaril 1,261 milijarde evrov poslovnih prihodkov in leto 2025 zaključil s 113 lastnimi ter 48 franšiznimi trgovinami Spar partner. Po prihodkih je prehitel Mercator, ki je ustvaril približno 1,175 milijarde evrov prihodkov od prodaje. Mercator je ob koncu leta imel 412 maloprodajnih enot in 125 franšiznih prodajaln, s čimer ohranja največjo prodajno mrežo.
Hofer je ustvaril 702,4 milijona evrov prihodkov in imel 93 trgovin. Engrotuš je dosegel 460,6 milijona evrov prihodkov od prodaje, njegova mreža pa je obsegala 97 marketov in supermarketov, 129 franšiznih prodajaln ter sedem centrov Cash & Carry. Eurospin je ustvaril približno 324 milijonov evrov prihodkov in imel 59 trgovin. Lidl Slovenija rezultatov za poslovno leto 2025 v pregledanih objavah še ni objavil; za poslovno leto 2024 je izkazal 673,6 milijona evrov prihodkov, konec februarja 2025 pa je imel 68 trgovin.
Na Hrvaškem ostaja največji posamezni trgovec Konzum, ki je leta 2025 ustvaril približno 1,94 milijarde evrov skupnih prihodkov. Po uradni predstavitvi ima več kot 600 trgovin. Lidl Hrvatska je ustvaril približno 1,42 milijarde evrov prihodkov, pregled revije ESM pa navaja 115 trgovin.
Spar Hrvatska je dosegel približno 1,16 milijarde evrov prihodkov in imel po podatkih Spar International za leto 2025 144 trgovin. Plodine so ustvarile približno 1,06 milijarde evrov prihodkov, njihova mreža pa po pregledu ESM obsega več kot 150 supermarketov. Kaufland je dosegel 881,3 milijona evrov prihodkov in ima več kot 50 trgovin.
Po številu prodajnih mest izstopa Studenac z več kot 1.400 trgovinami, pretežno manjšega formata, in približno 854,4 milijona evrov prihodkov. Lidl in Kaufland, člana skupine Schwarz, sta skupaj ustvarila približno 2,3 milijarde evrov prihodkov, več kot Konzum.
V Bosni in Hercegovini ima izrazito prednost Bingo, ki je leta 2025 ustvaril približno 1,18 milijarde evrov prihodkov. Skupina je že marca 2025 poročala o več kot 230 trgovinah.
Tropic Maloprodaja je ustvaril približno 407,6 milijona evrov prihodkov. Pregled iz marca 2026 navaja približno 79 prodajnih enot pod znamkama Tropic in mojMarket, podjetje pa posluje tudi pod znamko Crvena jabuka. Konzum Sarajevo je dosegel približno 373,6 milijona evrov prihodkov, po izjavi vodstva pa upravlja skoraj 240 trgovin Konzum in Mercator skupaj.
Pri primerjavah je treba upoštevati, da prihodki podjetij vključujejo različen obseg dejavnosti, podatki o številu trgovin pa niso povsod objavljeni za isti datum. Večja mreža zato sama po sebi še ne pomeni višjih prihodkov ali močnejšega položaja na trgu.
Skupina Żabka je konec leta 2025 imela 12.339 trgovin, od tega 173 v Romuniji. Njena moč temelji predvsem na bližini kupcev, priročnosti in pogostih obiskih manjših prodajaln
Pri drugih trgovcih mrežo sestavljajo različni formati, od hipermarketov do sosedskih trgovin. Pomembno je tudi, ali primerjava zajema posamezno trgovsko znamko ali celotno skupino. Skupina Edeka je denimo leta 2025 skupaj z diskontno verigo Netto Marken-Discount upravljala 10.871 živilskih prodajnih mest.
Ena trgovina, različni poslovni modeli
Samostojni trgovec v zadružnem sistemu, franšizna prodajalna in centralno vodena diskontna trgovina pri štetju pomenijo eno prodajno mesto. Vendar se med njimi bistveno razlikujejo lastništvo, pristojnosti pri določanju cen, nabavni pogoji in izpostavljenost poslovnim tveganjem.
Conad ima zadružne korenine, ICA povezuje lokalne trgovce s skupno infrastrukturo, Carrefour pa uporablja več poslovnih modelov, tudi franšize. Portugalski Aqui é Fresco pod skupno podobo združuje neodvisne trgovce.
Produktivnost pove več kot število prodajaln
Prihodki na kvadratni meter, povprečna vrednost nakupa, delež trgovskih blagovnih znamk (TBZ), obračanje zalog in logistični stroški pogosto bolje pokažejo konkurenčnost trgovca kot število njegovih poslovalnic. Manjša mreža lahko ustvari več prihodkov ali ima močnejši pogajalski položaj pri dobaviteljih kot večja.
Pomembne so tudi lokalne razmere. Mestne priročne trgovine zadovoljujejo drugačne potrebe kot podeželski supermarketi. Na poslovanje vplivajo stroški dela, prostorski predpisi, pogostost nakupovanja in prehranske navade.
Zemljevid posameznih trgovskih znamk poleg tega ne pokaže celotne gospodarske teže skupin, kot je Schwarz z Lidlom in Kauflandom, ali širine poslovanja Aldija in skupine Rewe.
Pri primerjavah je potrebna tudi geografska natančnost
Iz Carrefoura so objavili načrt prodaje celotnega romunskega poslovanja družbi Pavăl Holding, lastnici Dedemana. Napovedana transakcija zajema več trgovskih formatov, ne zgolj hipermarketov.
Regija: Delhaize, KAM in Voli vodilni na svojih trgih
Delhaize Serbia, KAM in Voli so bili leta 2025 največji živilski trgovci po prihodkih v Srbiji, Severni Makedoniji oziroma Črni gori. Velikost njihovih prodajnih mrež pa kaže tudi razlike med poslovnimi modeli.
V Srbiji je Delhaize Serbia ustvaril približno 1,47 milijarde evrov prihodkov in upravlja več kot 500 trgovin. Sledita Lidl Srbija z 1,08 milijarde evrov prihodkov in več kot 80 trgovinami ter Idea Marketi s 793 milijoni evrov prihodkov in več kot 300 prodajalnami pod znamkami Idea, Roda in Mercator. Kones prejšnjega meseca sta Fortenova grupa in Alta Retail sklenila pogodbo o prodaji poslovnih deležev v družbi Idea marketi, s čimer je Fortenova izstopila iz maloprodajnega poslovanja v Srbiji. Transakcija poleg trgovske družbe vključuje še štiri podjetja Fortenova grupe, povezana z njenimi maloprodajnimi dejavnostmi na srbskem trgu. Idea marketi sodijo med največje trgovske verige v Srbiji in poslujejo pod tremi blagovnimi znamkami – Idea, Mercator in Roda. Njihova maloprodajna mreža pokriva več kot 80 lokacij oz. krajev po Srbiji.
V Severni Makedoniji je KAM ustvaril približno 334,5 milijona evrov prihodkov, njegova uradna predstavitev pa navaja 86 trgovin v državi. Po prihodkih mu sledita Kipper in Stokomak. Slednji v uradni predstavitvi navaja 77 prodajnih mest.
V Črni gori je Voli s 390,1 milijona evrov prihodkov vodilni trgovec in ima po pregledu revije ESM več kot 80 trgovin. HDL je ustvaril 294,2 milijona evrov prihodkov s 15 prodajnimi mesti, IDEA-CG pa 275,7 milijona evrov z več kot 180 trgovinami.
Primerjava kaže, da večja prodajna mreža ne pomeni nujno višjih prihodkov: HDL z bistveno manj prodajnimi mesti ustvari več prihodkov kot IDEA-CG.
P.S. Zemljevid na fotografiji je dobro izhodišče, a za zanesljivo razvrščanje trgovcev glede na dejansko moč potrebujemo primerljive opredelitve trgovin ter jasno razlikovanje med znamkami, skupinami in povezanimi trgovci. Prava moč trgovske mreže se pokaže predvsem v njenem poslovanju.
Vir/Foto: INSTORE